«Πολλά βάζεις, πολλά κερδίζεις»! Αυτό διαλαλούσαν οι κράχτες για τον τροχό της τύχης, τον παπά και άλλα τυχερά παιχνίδια που διοργανώνονταν σε κάθε εμποροπανήγυρι των δεκαετιών που με λαογραφική αμεσότητα και ακρίβεια κάλυπτε ο λεγόμενος «παλιός ελληνικός κινηματογράφος».
Υπήρχε βέβαια και η εκδοχή «πολλά βάζεις, πολλά χάνεις», αλλά ήταν μια εποχή που ο κόσμος είχε ακόμα την ελπίδα της προόδου έστω και με τον τζόγο, ελπίζοντας να «πιάσει την καλή».
Πίστευαν στο μέλλον προ 50ετίας και βάλε οι άνθρωποι στην Ελλάδα και σε όλο τον κόσμο. Πίστευαν ότι θα είχαν μια ζωή καλύτερη από εκείνη των γονιών τους. Βέβαια ο εμβληματικός αρθρογράφος των «Financial Times» Μάρτιν Γουλφ μάλλον δεν έχει ιδέα από ελληνικό κινηματογράφο. Στην καλύτερη περίπτωση να έχει δει την «Ευνοούμενη» του Λάνθιμου – η βραβευθείσα με Όσκαρ, Ολίβια Κόλμαν, είναι άλλωστε Βρετανίδα. Ίσως να έχει δει και το «Poor Things» με την επίσης βραβευθείσα Έμα Στόουν, διότι είναι ένα «ανήσυχο πνεύμα» και εξωστρεφής δημοσιογράφος – διαφορετικά δεν θα ήταν τόσο μεγάλος πολέμιος του Brexit.
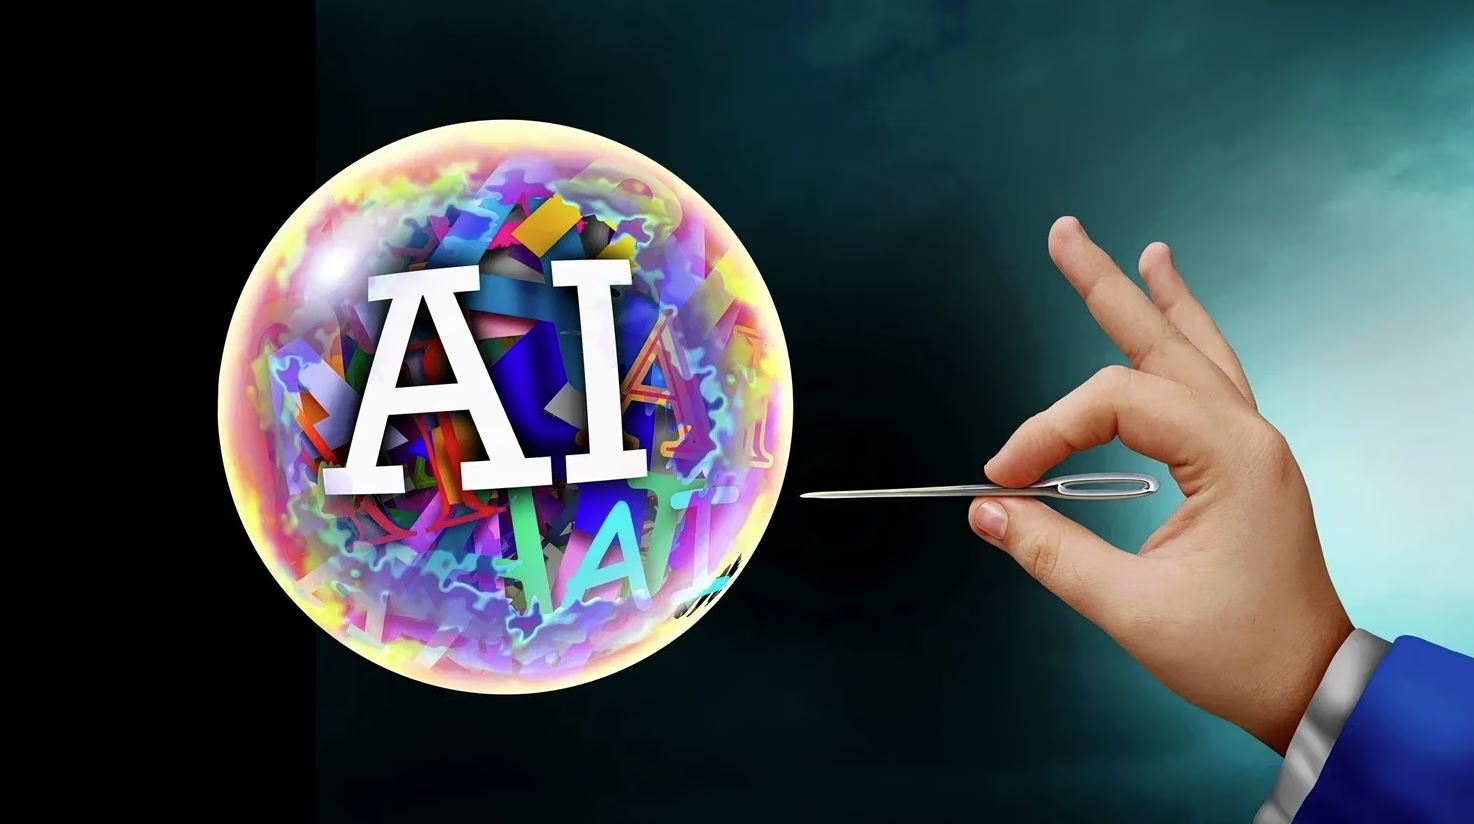
Σε άρθρο του που δημοσιεύθηκε το περασμένο Σάββατο στη λιγότερο «βρετανική» οικονομική εφημερίδα της Βρετανίας, ο Μάρτιν Γουλφ υπενθυμίζει ότι όσο πιο ψηλά ανέβει κάποιος τόσο μεγαλύτερο πάταγο θα κάνει αν βρεθεί στο κενό και «σκάσει» το έδαφος. Και προειδοποιεί ότι τα τεράστια κεφάλαια που έχουν επενδυθεί στην Τεχνητή Νοημοσύνη αποτελούν τη μεγαλύτερη απειλή τόσο γι’ αυτήν όσο και για την παγκόσμια επενδυτική και επιχειρηματική κοινότητα και τις εθνικές οικονομίες.
Ιλιγγιώδεις δαπάνες
«Η Τεχνητή Νοημοσύνη έχει πολλές – ως επί το πλείστον όχι πλήρως κατανοητές – επιπτώσεις για την ανθρωπότητα. Μεταξύ αυτών όμως παρατηρούμε κάτι συγκεκριμένο και επίκαιρο: έχει ξεκινήσει μια ιλιγγιώδη αύξηση στις δαπάνες φυσικού κεφαλαίου για να καλύψει τη ζήτηση για τεράστια κέντρα δεδομένων», γράφει συγκεκριμένα ο αρθρογράφος των FT.
Ο Μάρτιν Γουλφ αναφέρεται σε μια συναρπαστική, όπως τη χαρακτηρίζει, εργασία, με τίτλο «Χρηματοδότηση της Ανάπτυξης της ΑΙ», που εκπόνησε ο καθηγητής στη Σχολή Διοίκησης Επιχειρήσεων του Κολούμπια, Στάιν φαν Νούιερμπουρχ. Ο Φλαμανδοαμερικανός οικονομολόγος υπολόγισε ότι οι δαπάνες για την ανάπτυξη κέντρων δεδομένων στις ΗΠΑ θα ανέλθουν κατά μέσο όρο στο 3,6% του Ακαθάριστου Εγχώριου Προϊόντος από το 2025 έως το έτος 2032 (συμπεριλαμβανομένου).
Πρόκειται για ποσοστό του ΑΕΠ σαφώς μεγαλύτερο από αυτό που δαπανήθηκε για την ανάπτυξη των σιδηροδρόμων στις ΗΠΑ το διάστημα μεταξύ 1870 και 1890 (2,2%). Και ακόμα πιο μεγάλο από αυτό που δαπανήθηκε από το 1956 έως το 1973 για την ανάπτυξη των αυτοκινητοδρόμων. Θα ήταν η μεγαλύτερη επενδυτική άνθηση από όλες σε όλους τους επιχειρηματικούς τομείς.
Οι χρονικές περίοδοι κατά τις οποίες αναπτύχθηκαν μερικοί από αυτούς τους μείζονος σημασίας μετασχηματισμούς ήταν πολύ μεγαλύτερες. Αλλά αυτό το γεγονός καθιστά την ανάπτυξη της ΑΙ ακόμη πιο συγκεντρωμένη. Και, κατά συνέπεια, ενδεχομένως ακόμη πιο ανατρεπτική. Επιπλέον, όπως εξηγεί ο φαν Νούιερμπουρχ, η χρηματοδότηση της οικονομικής άνθησης δημιουργεί πλέον ορισμένους κλασικούς κινδύνους, παρά την ισχύ των τεράστιων εταιρειών (κυρίως Alphabet, Amazon, Meta, Microsoft και Oracle) που οδηγούν την τεράστια αυτή αύξηση των δαπανών.
Μακροοικονομικοί κίνδυνοι
Ο Μάρτιν Γουλφ επισημαίνει ότι οι κίνδυνοι που εγκυμονούν αφορούν ευλόγως όσους «ποντάρουν πολλά για να κερδίσουν πολλά». Είναι όμως και μακροοικονομικοί. Οι άνθηση μπορεί εύκολα να μετατραπεί σε ύφεση, καθώς οι αποτιμήσεις της χρηματιστηριακής αγοράς κατά καιρούς καταρρέουν, οι εταιρείες χρεοκοπούν, οι δανειστές χάνουν χρήματα και οι προγραμματισμένες επενδύσεις εξαφανίζονται.
Θα είναι διαφορετικά αυτή τη φορά; Τελικά, αυτό εξαρτάται από την κερδοφορία των νέων επιχειρήσεων. Εν προκειμένω οι προσδοκίες είναι όντως πολύ υψηλές. Όπως επισημαίνεται στην εργασία του Βελγοαμερικανού καθηγητή, οι συνολικές κεφαλαιουχικές δαπάνες των εταιρειών που αναφέρονται αυξήθηκαν από 97 δισ. δολάρια το 2020 σε 416 δισ. δολάρια το 2025. Και η πρόβλεψη είναι να φθάσουν εφέτος τα 801 δισ. δολάρια.
Το 2020 το πλεόνασμα των λειτουργικών ταμειακών ροών αυτών των εταιρειών έναντι των κεφαλαιουχικών δαπανών τους, ήταν 155 δισ. δολάρια. Το 2025 είχαν ακόμα πλεόνασμα ταμειακών ροών άνω των 187 δισ. δολαρίων. Ωστόσο, κατά τη διάρκεια αυτών των ετών, ο λόγος των κεφαλαιουχικών δαπανών προς τις λειτουργικές ταμειακές ροές αυξήθηκε από 38% το 2020 σε σχεδόν 69% το 2025.
Το χειρότερο είναι ότι την χρονιά που διανύουμε, σύμφωνα με τις προβλέψεις των ίδιων των εταιρειών, οι κεφαλαιουχικές δαπάνες θα υπερβούν τις ταμειακές ροές κατά 93 δισ. δολάρια. Και ο λόγος των δαπανών προς τις ταμειακές ροές θα εκτιναχθεί στο 113%.
Στα ύψη η μόχλευση
Κατά τον Βελγοαμερικανό οικονομολόγο, η Alphabet και η Microsoft θα εξακολουθήσουν να δαπανούν ποσό ελαφρώς μικρότερο από τις ταμειακές ροές τους. Αντιθέτως, οι δαπάνες της Oracle θα υπερβαίνουν τις ταμειακές ροές της κατά 138%, της Amazon κατά 36%, ενώ της Meta θα κυμαίνονται στα ίδια επίπεδα.
Κατά τον Βρετανό αρθρογράφο, το αποτέλεσμα των διεργασιών αυτών είναι η διαμόρφωση ολοένα και πιο περίπλοκων χρηματοοικονομικών διευθετήσεων. Έτσι, «για άλλη μια φορά μια επενδυτική έκρηξη οδηγεί σε κατακόρυφη αύξηση της μόχλευσης».
Ο Μάρτιν Γουλφ παραπέμπει στις διαπιστώσεις του Στάιν φαν Νούιερμπουρχ ότι «αν και οι άμεσες επενδύσεις από τις εταιρείες τεχνολογίας τεράστιας κλίμακας (hyperscalers) παραμένουν σημαντικές, το μοντέλο οριακής χρηματοδότησης αλλάζει». Και αλλάζει στο μέτρο που «εξειδικευμένοι κατασκευαστές κέντρων δεδομένων, εταιρείες επενδύσεων σε ακίνητα (REITs), επενδυτικά κεφάλαια υποδομών και επενδυτές ιδιωτικών κεφαλαίων (private equity) κατασκευάζουν ή αποκτούν όλο και συχνότερα εγκαταστάσεις, τις οποίες στη συνέχεια μισθώνουν σε hyperscalers και άλλους μεγάλους χρήστες».
Το αποτέλεσμα, σύμφωνα με τη μελέτη, είναι μια ολοένα και πιο περίπλοκη και αδιαφανής χρηματοοικονομική δομή. Συγκεκριμένα, επισημαίνεται ότι «το χρέος που αξιολογείται από οργανισμούς πιστοληπτικής αξιολόγησης αποτελεί μόνο ένα σχετικά μικρό μέρος της χρηματοδότησης των κέντρων δεδομένων· πολύ μεγαλύτερα ποσά διοχετεύονται μέσω κοινοπρακτικών τραπεζικών δανείων και ιδιωτικών πιστωτικών διευκολύνσεων, για τις οποίες ελάχιστες πληροφορίες είναι διαθέσιμες στο επενδυτικό κοινό».
Γνωστό το έργο
Εν κατακλείδι, «το κεντρικό ζήτημα δεν είναι απλώς ότι οι υποδομές Τεχνητής Νοημοσύνης εκτίθενται σε τεχνολογικούς και λειτουργικούς κινδύνους, αλλά ότι η χρηματοδοτική δομή του κλάδου μπορεί να ενισχύσει και να μεταδώσει αυτούς τους κινδύνους».
Πρόκειται για μια συμπεριφορά ιστορικά γνωστή. Οι κίνδυνοι για τους ιδιοκτήτες κέντρων δεδομένων περιλαμβάνουν πρώτον τη μεγάλη συγκέντρωση όσον αφορά τους μισθωτές αλλά και τις πηγές της τελικής ζήτησης, δεύτερον την τεχνολογική απαξίωση και κατά συνέπεια την ανάγκη για απόσυρση και αντικατάσταση εξοπλισμού σε σχετικά σύντομο χρονικό διάστημα και τρίτον τις πολιτικές και λειτουργικές δυσκολίες που αφορούν την υλοποίηση και την επιτυχή λειτουργία των επενδύσεων.
Επιπλέον, όπως προσθέτει ο φαν Νούιερμπουρχ, «οι σχεδιαστές μικροτσίπ, οι πάροχοι υπηρεσιών υπολογιστικού νέφους (cloud), οι διαχειριστές κέντρων δεδομένων και οι επενδυτές σε υποδομές εξαρτώνται όλο και περισσότερο ο ένας από τον άλλον μέσω μακροπρόθεσμων συμβολαίων, στρατηγικών επενδύσεων και χρηματοοικονομικών συμφωνιών». Αυτό δημιουργεί ευπάθεια, επισημαίνει ο καθηγητής.
Τα όρια της αγοράς
Αυτά όμως δεν είναι ζητήματα που αφορούν αποκλειστικά τον τομέα της Τεχνητής Νοημοσύνης. Δεν εντοπίζονται μόνο σ’ αυτόν. «Η γενικότερη άνθηση των επενδύσεων είναι αρκετά μεγάλη ώστε να έχει μεγάλες μακροοικονομικές επιπτώσεις», σημειώνει ο Μάρτιν Γουλφ. Και αναφέρει μια μελέτη της Ομοσπονδιακής Τράπεζας των ΗΠΑ (Fed) που υποστήριξε ότι οι δαπάνες για υλικό υπολογιστών, λογισμικό και κέντρα δεδομένων συνέβαλαν περισσότερο από μία ποσοστιαία μονάδα στην ετήσια τριμηνιαία αύξηση του ΑΕΠ των ΗΠΑ κατά το πρώτο τρίμηνο του τρέχοντος έτους, αντισταθμιζόμενες εν μέρει από την αύξηση των καθαρών εισαγωγών κατά μισή ποσοστιαία μονάδα του ΑΕΠ σε αυτές τις κατηγορίες.
Τόσο η έκθεση του Διεθνούς Νομισματικού Ταμείου για την «Παγκόσμια Οικονομική Προοπτική» όσο και ένα πρόσφατο υπόμνημα του γερουσιαστή της Μινεσότα Ματ Κλάιν ρίχνουν φως στις διεθνείς επιπτώσεις της παγκόσμιας άνθησης της Τεχνητής Νοημοσύνης, ιδίως στα προϊόντα της Ταϊβάν και της Νότιας Κορέας.
Ο ελέφαντας στο δωμάτιο
Ένα κρίσιμο ερώτημα που θέτει ο Μάρτιν Γουλφ είναι σε ποιον βαθμό η «μανία» για την ΑΙ έχει επηρεάσει τις αγορές κεφαλαίων, κυρίως τη Wall Street. «Εδώ ορισμένες από τις ευπάθειες είναι εμφανείς», σημειώνει ο αρθρογράφος. Και εξηγεί:
– Πρώτον, οι «Υπέροχες Επτά» (Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia και Tesla) ωθούσαν, μέχρι πρόσφατα, το αμερικανικό χρηματιστήριο όλο και υψηλότερα.
– Δεύτερον η αγορά βρίσκεται σε επίπεδα αποτιμήσεων που σπάνια έχουν παρατηρηθεί στο παρελθόν, με μια κυκλικά προσαρμοσμένη πραγματική απόδοση κερδών της τάξης του 2,5%, ποσοστό ελάχιστα υψηλότερο από το τρέχον πραγματικό επιτόκιο.
«Αυτό θα είχε νόημα μόνο εάν τα κέρδη από τις μετοχές επρόκειτο να αυξηθούν με ρυθμούς πολύ ταχύτερους από οποιαδήποτε άλλη φορά στο παρελθόν. Στο παρελθόν, ωστόσο, όποτε τα κέρδη βρίσκονταν σε τόσο χαμηλά επίπεδα σε σχέση με τις τιμές των μετοχών, οι τελευταίες κατέρρεαν», σημειώνει ο Γουλφ.
Θα είναι άραγε διαφορετική αυτή η άνθηση που τροφοδοτείται από την ΑΙ, με όλες τις αναπόφευκτες αβεβαιότητες σχετικά με τη μελλοντική κερδοφορία, τις αποδόσεις επί των τεράστιων και ραγδαία αυξανόμενων επενδύσεων, καθώς και τις περίπλοκες χρηματοοικονομικές τεχνικές που χρησιμοποιούνται;
Όσο περισσότερο διαρκούν αυτή η επενδυτική έκρηξη και οι συναφείς χρηματοοικονομικές πρακτικές, τόσο μεγαλύτερος μπορεί να αποβεί ο αρνητικός οικονομικός αντίκτυπος όταν έρθει το τέλος τους. Τόσο πιο παταγώδης δηλαδή θα είναι η πτώση.
Θρυαλλίδα το σκάνδαλο;
«Αυτό δεν σημαίνει ότι η ίδια η ΑΙ δεν θα αποδειχθεί τελικά η μετασχηματιστική τεχνολογία που φαίνεται να είναι», ξεκαθαρίζει πάντως ο Μάρτιν Γουλφ. «Αν και μόνο ένα είδος που λατρεύει να παίζει ρωσική ρουλέτα θα ανεχόταν μια επιχείρηση, όπως η Anthropic, να αναφέρει στο ενημερωτικό δελτίο της ότι θα μπορούσε να δημιουργήσει καταστροφικούς ή υπαρξιακούς κινδύνους για την ανθρωπότητα», συμπληρώνει αναφέροντας κάτι που θεωρεί παράδοξο.
Εν κατακλείδι, ο Βρετανός αρθρογράφος θυμίζει ότι οι νέες τεχνολογίες έχουν συχνά πυροδοτήσει χρηματιστηριακές φρενίτιδες και επενδυτικές εκρήξεις, οι οποίες καταλήγουν σε κατάρρευση. Οι πρόσφατοι κλυδωνισμοί στην αγορά υποδηλώνουν ότι κάτι τέτοιο ενδέχεται να συμβαίνει τώρα και με την ΑΙ. «Η επιστροφή στην πραγματικότητα θα έρθει, όποτε κι αν έρθει», γράφει χαρακτηριστικά.
Να είναι η θρυαλλίδα για το σκάσιμο της φούσκας το σκάνδαλο κατασκοπείας με θύμα τον διευθύνοντα σύμβουλο της Nvidia Τζένσεν Χουάνγκ; Το σκάνδαλο ξέσπασε την ημέρα που δημοσιεύθηκε στους FT το άρθρο του Μάρτιν Γουλφ, που καταλήγει τονίζοντας ότι «το παν είναι να βρισκόμαστε σε ετοιμότητα